Unternehmen steuern in der Geschäftsführung: Liquidität sichern, Kennzahlen nutzen
Ein Tag. Drei Werkzeuge, mit denen du in der Geschäftsführung dein Unternehmen steuern kannst.
Für Geschäftsführung und kaufmännische Leitung in Österreich, die ihr Unternehmen steuern wollen: Erkenne, warum steigender Umsatz nicht automatisch mehr Ertrag oder verfügbare Liquidität bedeutet. An drei Praxisfällen wählst du geeignete Kennzahlen, beurteilst Finanzierungsspielräume und prüfst Liquiditätsszenarien. Dafür arbeitest du mit Management-Cockpit, Rating-Simulation mit Branchenbenchmarks sowie Liquiditäts- und Geschäftsplanung.
Ein Seminartag, drei Themenblöcke: Unternehmen steuern in der Geschäftsführung
Der Tag folgt diesen drei Blöcken. Nach jedem Block gibt es eine Feedback-Runde mit Zeit für deine Fragen.
01
Ertragslage: das Unternehmen in der Geschäftsführung mit KPIs, KRIs und ESG-Kriterien steuern
Die Kennzahlen bestimmen, mit denen die Geschäftsführung Rentabilität und Ertragsrisiken tatsächlich abbilden und das Unternehmen steuern kann, und sie zu einem Steuerungsinstrument zusammenführen.
Werkzeug: das Management-Cockpit.
Rentabilitäts-KPIs identifizieren und überwachen: Umsatzrendite, EBIT-Marge und Deckungsbeiträge
Kapitaleffizienz mit dem Return on Capital Employed (ROCE) bewerten
Key Risk Indicators für die Ertragslage festlegen – mit Schwellenwert und Eskalationsweg
ESG-bezogene KPIs integrieren: Nachhaltigkeitsrisiken und -chancen in der Rentabilität bewerten
Strategie und operative Planung verknüpfen: Balanced Scorecard und OKR
Management-Cockpit aufbauen: wenige Kennzahlen, klare Verantwortliche, fester Berichtsrhythmus
Aktive statt passive Steuerung: erkennen, wann du eingreifst und wann feste Prozesse genügen
Führung prägt Steuerung: Kennzahlen in Zielvereinbarungen und Entscheidungsrunden einbinden
02
Vermögens- und Finanzlage beurteilen, Rating aktiv beeinflussen
Jahresabschlüsse so auswerten, wie Banken und Investoren sie lesen, und die eigene Position im Zeit- und Branchenvergleich einordnen, damit die Geschäftsführung das Unternehmen auch im Kreditgespräch steuern kann.
Werkzeug: die Rating-Simulation mit Branchenbenchmarks.
Bilanzauswertung: Jahresabschlüsse interpretieren und daraus Chancen und Risiken ableiten
Vermögens- und Kapitalstruktur: Eigenkapitalquote, Anlagendeckung und Verschuldungsgrad einordnen
Trendanalyse: Entwicklungstendenzen mit Zeit- und Branchenvergleichen herausarbeiten
Bankrating verstehen: welche Kennzahlen und qualitativen Faktoren in die Bewertung einfließen
ESG-Faktoren im Rating: welche Daten Banken und Investoren im Kreditprozess abfragen
Nachhaltigkeitsinformationen einordnen: eigene Berichtspflichten, freiwilligen Standard und zweckgebundene Datenanfragen von Banken und Geschäftspartnern unterscheiden; EU-Rechtsrahmen und nationale CSRD-Umsetzung im NaBeG getrennt betrachten
Rating-Simulation: die Wirkung geplanter Maßnahmen auf die Ratingkennzahlen durchrechnen
Investitionsentscheidungen auf Basis der Vermögens- und Finanzlage vorbereiten
Das Bankgespräch vorbereiten: Unterlagen, Kennzahlen und Argumentation
03
Liquidität und Cash Flow mit KPIs sichern
Cash Flow, Finanzlage und Liquidität getrennt bewerten und zu einer verlässlichen Vorschau zusammenführen, die mit deiner Geschäftsplanung verzahnt ist – so kann die Geschäftsführung das Unternehmen vorausschauend steuern.
Werkzeug: die Liquiditäts- und Geschäftsplanung.
Cash Flow, Finanzen und Liquidität: Unterschiede und Zusammenhänge in der betrieblichen Praxis
Liquiditäts-KPIs: Liquiditätsgrade, Cash Conversion Cycle, Forderungs- und Lagerreichweite
Rollierende Liquiditätsplanung aufbauen und mit der Geschäftsplanung verzahnen
Working Capital steuern: Forderungen, Vorräte und Verbindlichkeiten im Blick
E-Rechnung im Rechnungsausgang: Zustimmung des Empfängers nach § 11 Abs 2 UStG 1994, Pflicht gegenüber Bundesdienststellen und ViDA-Vorgaben ab 01.07.2030 beurteilen und die Auswirkungen auf Forderungsmanagement und Liquiditätsplanung einordnen
Krisenfrüherkennung: Eigenmittelquote und fiktive Schuldentilgungsdauer nach §§ 22 bis 24 URG beobachten, Gegenmaßnahmen ergreifen und den Aufsichtsrat über Umstände von erheblicher Bedeutung für Rentabilität oder Liquidität unverzüglich unterrichten (§ 81 Abs 1 AktG, § 28a Abs 1 GmbHG)
Liquiditätsengpass, drohende Zahlungsunfähigkeit, Zahlungsunfähigkeit (§ 66 IO) und Überschuldung (§ 67 IO) unterscheiden. Erkennen, wann eine vertiefte insolvenzrechtliche Prüfung erforderlich ist und warum interne Kennzahlen weder die Insolvenzantragspflicht nach § 69 IO noch die Haftung für Zahlungen nach Eintritt der Insolvenzreife (§ 25 Abs 3 Z 2 GmbHG, § 84 Abs 3 Z 6 AktG) ersetzen
Szenarien durchrechnen: Zahlungsausfall eines Großkunden, Zinsanstieg, Umsatzrückgang
KI in Analyse und Entscheidungsvorbereitung einsetzen und die Ergebnisse gegen belastbare Zahlen prüfen
KI-Leitplanken: welche Finanzdaten in KI-Tools eingegeben werden dürfen und wer das Ergebnis freigibt
Für wen: alle, die in der Geschäftsführung ein Unternehmen steuern
Für Geschäftsführer:innen, Vorstände, Prokurist:innen und kaufmännische Leitungen, die in der Geschäftsführung ihr Unternehmen steuern und die finanzielle Verantwortung selbst tragen – ob neu in der Rolle oder mit langjähriger Führungserfahrung.
Was mitbringen
Spezifische Vorkenntnisse sind nicht erforderlich. Du arbeitest an den beschriebenen Praxisfällen; für deinen eigenen Transfer sind dein letzter Jahresabschluss und dein bisheriges Kennzahlenreporting hilfreich. Halte Unternehmensunterlagen nur für deine persönliche Arbeit bereit und teile keine vertraulichen oder personenbezogenen Angaben in der Gruppe oder in KI-Tools ohne entsprechende Freigabe.
Aktueller Stand
Jeder Termin arbeitet mit dem am Seminartag geltenden Stand – von ESG-Datenabfragen im Kreditprozess bis zu den Regeln für KI-Werkzeuge in Analyse und Planung. Die Live-Runde findet gemeinsam mit Teilnehmenden aus Deutschland statt: EU-Recht gilt in beiden Ländern, die nationalen Regeln ordnen wir nach österreichischem Recht ein.
Was sich konkret ändert, wenn du in der Geschäftsführung dein Unternehmen steuern musst.
Fünf regulatorische Themen, die du in der Geschäftsführung kennen musst, um dein Unternehmen zu steuern: Kreditgespräch, Kennzahlen, Rechnungsausgang und Krisenvorsorge. Wir ordnen sie in den Blöcken 02 und 03 ein und unterscheiden bereits anwendbare Anforderungen, Übergangsfristen und künftige Umsetzungsschritte.
Ausgangslage und aktueller Stand im Vergleich
Ausgangslage
Stand, Fristen und Bedeutung für die Praxis
ESG-Daten im KreditprozessNach den EBA-Leitlinien für die Kreditvergabe und Überwachung (EBA/GL/2020/06) hatten Banken ESG-Faktoren bereits bei der Kreditvergabe zu berücksichtigen. ESG-Risiken waren auch vor 2026 im Risikomanagement zu berücksichtigen. Auf nationaler Ebene erwartete die FMA bereits mit ihrem Leitfaden zum Umgang mit Nachhaltigkeitsrisiken (2020, 2025 überarbeitet) ihre Einbeziehung in Strategie, Governance und Risikomanagement.
Seit 11.01.2026Die EBA-Leitlinien EBA/GL/2025/01 konkretisieren die Anforderungen an Ermittlung, Messung, Steuerung und Überwachung von ESG-Risiken nach Art 74 und Art 87a RL 2013/36/EU. Sie sind für die erfassten Institute grundsätzlich seit 11.01.2026, für kleine und nicht komplexe Institute spätestens ab 11.01.2027 anzuwenden. Sie richten sich an die zuständigen Aufsichtsbehörden (FMA, bei bedeutenden Instituten die EZB im SSM) und die Institute in ihrem Anwendungsbereich, nicht unmittelbar an nichtfinanzielle Unternehmenskunden. Banken können zur Risikobeurteilung unter anderem Energie- und Emissionsdaten ihrer Kreditnehmer benötigen. Umfang und Detailtiefe hängen insbesondere von Risikorelevanz und Gegenpartei ab; ein einheitlicher Datenkatalog für jeden Kreditnehmer oder ein automatischer Effekt auf dessen Rating folgt daraus nicht.
KI-Kompetenz in der SteuerungSeit 02.02.2025 hatten Anbieter und Betreiber von KI-Systemen nach Art 4 VO (EU) 2024/1689 (KI-Verordnung) nach besten Kräften sicherzustellen, dass ihr Personal über ein ausreichendes Maß an KI-Kompetenz verfügt.
Seit 27.07.2026Nach Art 4 Abs 1 KI-Verordnung in der Fassung der VO (EU) 2026/1744 ergreifen Anbieter und Betreiber Maßnahmen, um die Entwicklung der KI-Kompetenz ihres Personals und anderer in ihrem Auftrag mit KI befasster Personen zu unterstützen. Dabei berücksichtigen sie technische Kenntnisse, Erfahrung, Aus- und Fortbildung, Einsatzkontext und betroffene Personen. Diese Vorschrift verlangt keine Garantie eines bestimmten individuellen Kompetenzniveaus. Für die Finanzanalyse und Planung heißt das: Geeignete Kompetenzmaßnahmen festlegen, zulässige Dateneingaben regeln und KI-Ergebnisse vor ihrer Verwendung fachlich prüfen. Weitere anwendungsbezogene Pflichten bleiben gesondert zu beurteilen.
E-Rechnung im Inland (B2B)Zwischen Unternehmern darf eine Rechnung elektronisch übermittelt werden, wenn der Empfänger dieser Art der Rechnungsausstellung zustimmt (§ 11 Abs 2 UStG 1994); auch eine PDF-Rechnung kann so eine elektronische Rechnung sein. Verpflichtend ist die strukturierte E-Rechnung bisher nur für Vertragspartner des Bundes: Sie müssen Rechnungen seit 01.01.2014 ausschließlich in elektronisch strukturierter Form einbringen.
Stand 21.10.2026 · ViDA ab 01.07.2030Eine allgemeine Pflicht zur E-Rechnung im inländischen B2B-Verkehr ist bisher nicht beschlossen; Papier- und PDF-Rechnungen bleiben mit Zustimmung des Empfängers zulässig. Die ViDA-Richtlinie RL (EU) 2025/516 macht strukturierte E-Rechnungen nach EN 16931 ab 01.07.2030 für grenzüberschreitende B2B-Umsätze in der EU zum Standard. Zugleich dürfen die Mitgliedstaaten nationale E-Rechnungspflichten ohne gesonderte EU-Genehmigung einführen. Ob und wann eine nationale B2B-Pflicht kommt, ist offen. Prüfe die Anforderungen an deinen Rechnungsausgang und die Nutzung strukturierter Rechnungsdaten im Forderungsmanagement und in der Liquiditätsplanung.
Nachhaltigkeitsbericht (CSRD) und DatenobergrenzeNach der RL (EU) 2022/2464 (CSRD) sollten ab der zweiten Welle alle bilanzrechtlich großen Unternehmen einen Nachhaltigkeitsbericht erstellen. Die Stop-the-Clock-Richtlinie (EU) 2025/794 verschob diese Pflicht um zwei Jahre.
EU-Neuzuschnitt für Geschäftsjahre ab 01.01.2027 · NaBeG seit 19.02.2026 in KraftDie seit 18.03.2026 geltende RL (EU) 2026/470 begrenzt den regulären EU-Anwendungsbereich der Nachhaltigkeitsberichterstattung für Geschäftsjahre ab 01.01.2027 auf Unternehmen mit mehr als 450 Mio. € Nettoumsatzerlösen und durchschnittlich mehr als 1.000 Beschäftigten im Geschäftsjahr. Für Mutterunternehmen ist die Prüfung auf konsolidierter Ebene vorzunehmen; Rechtsform, Befreiungen und besondere Drittstaatenregelungen sind zusätzlich zu beachten (Art 19a, 29a und 40a RL 2013/34/EU in geänderter Fassung). Die CSRD-bezogenen Änderungen sind bis 19.03.2027 national umzusetzen. National setzt das Nachhaltigkeitsberichtsgesetz (NaBeG, BGBl I Nr 6/2026) die CSRD um: am 18.02.2026 kundgemacht und seit 19.02.2026 in Kraft. Es löst das NaDiVeG als Grundlage ab und regelt die Nachhaltigkeitserklärung im Lagebericht (§ 243b UGB); erfasst sind künftig grundsätzlich Unternehmen mit mehr als 1.000 Arbeitnehmern und mehr als 450 Mio. € Nettoumsatzerlösen. Die Übergangsbestimmungen enthält § 908 UGB. Die Delegierte VO (EU) 2026/1560 zum freiwilligen Nachhaltigkeitsberichtsstandard ist seit 24.09.2026 in Kraft. Ihre Datenobergrenze für die Wertschöpfungskette gilt für Geschäftsjahre ab 01.01.2027 und umfasst ausschließlich die Datenpunkte ihres Anhangs II (Art 3 und 4). Geschützt werden Unternehmen in der Wertschöpfungskette, die im vorangegangenen Geschäftsjahr durchschnittlich höchstens 1.000 Beschäftigte hatten. Die Begrenzung betrifft Informationsanforderungen für die CSRD-Berichterstattung. Sie ist kein allgemeines Verbot weitergehender Datenanfragen, etwa zur Kreditrisikoprüfung. Zusätzliche CSRD-bezogene Angaben können freiwillig erbeten werden; dabei sind die über die Grenze hinausgehenden Angaben und das Recht, ihre Bereitstellung abzulehnen, kenntlich zu machen (Art 19a Abs 3 und Art 29a Abs 3 RL 2013/34/EU idF der RL (EU) 2026/470).
Insolvenzantrag und Pre-PackOb und wann Geschäftsleiter einen Insolvenzantrag stellen müssen, regelte jeder Mitgliedstaat selbst. National gilt § 69 Abs 2 IO: Liegen Zahlungsunfähigkeit oder Überschuldung vor (§§ 66 und 67 IO), ist die Eröffnung des Insolvenzverfahrens ohne schuldhaftes Zögern, spätestens aber 60 Tage nach Eintritt der Zahlungsunfähigkeit zu beantragen.
EU-Richtlinie seit 21.04.2026 in Kraft · grundsätzlich bis 22.01.2029 umzusetzenFür die nach § 69 Abs 3 IO Antragspflichtigen, insbesondere die organschaftlichen Vertreter juristischer Personen, gilt weiterhin: Antrag ohne schuldhaftes Zögern, spätestens 60 Tage nach Eintritt der Zahlungsunfähigkeit. Die RL (EU) 2026/799 verlängert diese nationale Höchstfrist nicht. Sie schafft unter anderem einen Rahmen für Pre-Pack-Verfahren sowie Mindestanforderungen an Antragspflichten und zivilrechtliche Haftung von Geschäftsleitern (Art 40–43). Ihre allgemeine Umsetzungsfrist endet am 22.01.2029 (Art 55 Abs 1). Die europäische Dreimonatsfrist ist keine zusätzliche Wartefrist für Geschäftsleiter. Für bestimmte Finanzunternehmen, insbesondere Kreditinstitute und Versicherungsunternehmen, gelten Ausnahmen vom Richtlinienanwendungsbereich (Art 1).
Dein Praxistransfer: Kläre, welche ESG-Daten deine Hausbank für die konkrete Finanzierung benötigt. Beurteile die Dateneingabe und Ergebnisprüfung bei KI-gestützten Analysen und prüfe, welche E-Rechnungsanforderungen deine Kunden stellen. So kannst du in der Geschäftsführung dein Unternehmen steuern und die nächsten Schritte für Kreditgespräch, Datenfreigabe und Rechnungsausgang gezielt vorbereiten.
Praxiswerkstatt
Unternehmen steuern, wenn die Zahlen widersprechen: Wie entscheidest du in der Geschäftsführung?
Drei Fälle aus der Geschäftsführung ziehen sich durch den Seminartag und zeigen, wie du dein Unternehmen steuern kannst. An ihnen erarbeitest du Management-Cockpit, Rating-Simulation und Liquiditäts- und Geschäftsplanung.
Fall 01 · Ertrag
Der Umsatz wächst, die Marge sinkt.
Der Umsatz liegt über Plan, die EBIT-Marge fällt seit drei Quartalen. Lagerbestände und Forderungen steigen, der ROCE sinkt. Das monatliche Reporting zeigt vor allem Umsatzzahlen.
Deine Aufgabe: Bestimme die KPIs und KRIs, die diese Entwicklung früher gezeigt hätten, und baue daraus dein Management-Cockpit mit Schwellenwerten und Verantwortlichen.
Fall 02 · Rating
Die Hausbank bittet zum Kreditgespräch.
Nach einer größeren Investition ist die Eigenkapitalquote gesunken. Für die Anschlussfinanzierung verlangt die Bank Jahresabschluss, Planung und erstmals Angaben zu Energieverbrauch und Emissionen.
Deine Aufgabe: Rechne in der Rating-Simulation durch, wie deine Kennzahlen im Branchenvergleich wirken, und lege fest, mit welchen Maßnahmen und Unterlagen du ins Gespräch gehst.
Fall 03 · Liquidität & KI
Die Prognose sagt: alles im Plan.
Eine KI-gestützte Auswertung meldet eine stabile Liquidität. Zugleich zahlt ein Großkunde nach 60 statt 30 Tagen, und die Kontokorrentlinie ist zu großen Teilen ausgeschöpft.
Deine Aufgabe: Prüfe das KI-Ergebnis gegen die Liquiditäts- und Geschäftsplanung und rechne die Szenarien durch. Unterscheide ein internes Frühwarnsignal von einem Umstand, der für die Liquidität der Gesellschaft von erheblicher Bedeutung ist: Darüber ist dem Aufsichtsrat unverzüglich zu berichten (Sonderbericht nach § 81 Abs 1 AktG, für die GmbH mit Aufsichtsrat § 28a Abs 1 GmbHG). Interne Schwellenwerte dürfen diese Reaktion nicht verzögern. Lege fest, wer die Bewertung vorbereitet, wer entscheidet und wie die Befassung dokumentiert wird.
Dein Ergebnis
Was du an einem Tag erreichst, um in der Geschäftsführung dein Unternehmen zu steuern
01Management-Cockpit
Du führst Rentabilitäts-KPIs, Key Risk Indicators und ESG-Kennzahlen in einem Cockpit zusammen – mit Schwellenwerten und klaren Verantwortlichen, damit die Geschäftsführung das Unternehmen steuern kann.
02Frühwarnung
Du legst Frühwarnindikatoren fest, mit denen du Ertrags- und Liquiditätsrisiken fortlaufend beobachtest – als eine Grundlage für die Krisenfrüherkennung, etwa mit den URG-Kennzahlen Eigenmittelquote und fiktive Schuldentilgungsdauer.
03Bilanz & Rating
Du wertest Jahresabschlüsse im Zeit- und Branchenvergleich aus und berechnest im verwendeten Simulationsmodell, wie geplante Maßnahmen ausgewählte Ratingkennzahlen verändern. Die tatsächliche Ratingentscheidung trifft deine Bank nach ihrem eigenen Verfahren.
04Liquiditätsplanung
Du planst Liquidität und Cash Flow rollierend und verzahnst die Vorschau mit deiner Geschäftsplanung.
05KI in der Steuerung
Du setzt KI in Analyse und Entscheidungsvorbereitung ein und prüfst die Ergebnisse gegen belastbare Zahlen.
06Nachweis
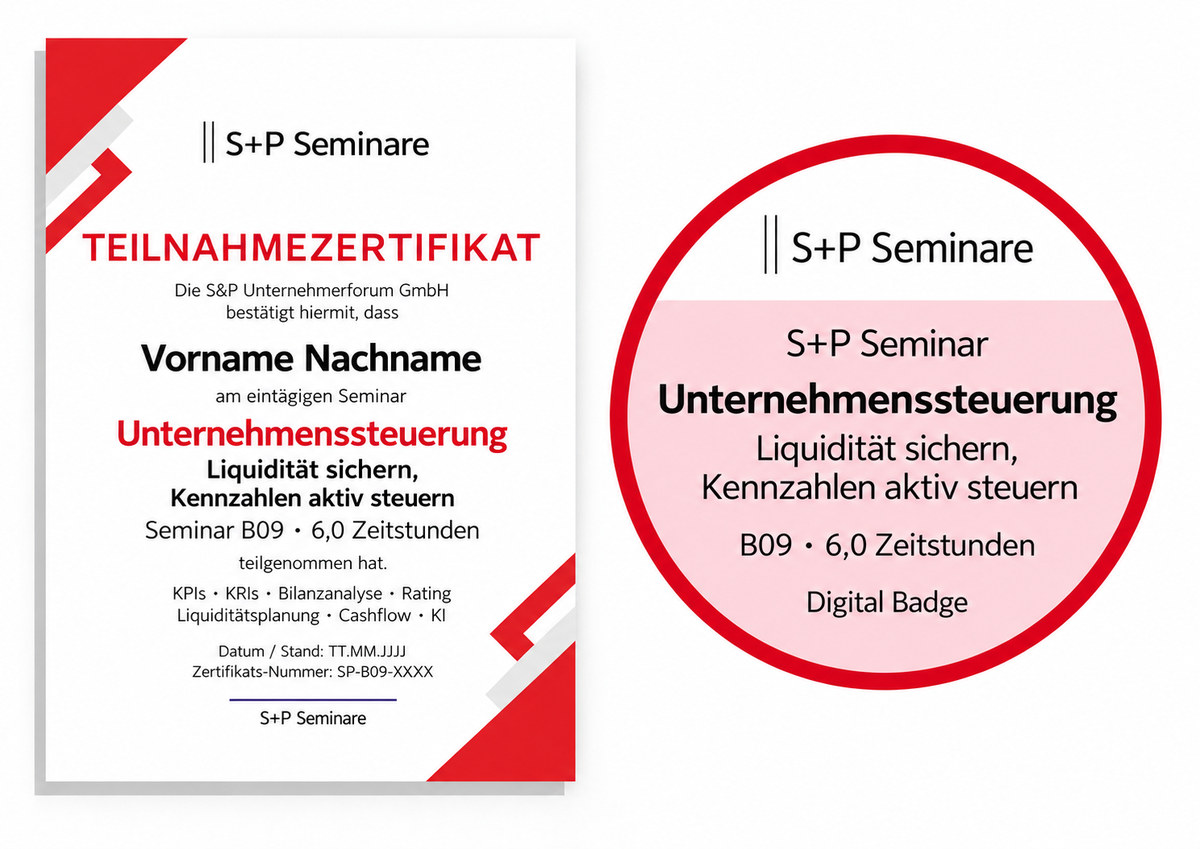
Du erhältst das S+P Teilnahmezertifikat mit dokumentierten Inhalten und 6,0 Zeitstunden sowie das Digital Badge.
Selbsteinschätzung
Wie belastbar kann deine Geschäftsführung das Unternehmen heute steuern?
Sechs Fragen aus der Praxis der Geschäftsführung: Wie gut kannst du dein Unternehmen steuern?
Wähle je Frage deine Antwort – unter jeder Frage erscheint die Einordnung, die Ampel zeigt dir deinen Zwischenstand.
Im Seminarpreis enthalten
Direkt anwenden. Aktuell bleiben.
Dein Seminar wirkt über den Veranstaltungstag hinaus:
mit der S+P Tool Box für deine Steuerungspraxis und
S+P C.O.R.E. für regelmäßige Updates zu den Themen,
die Geschäftsführung und Finanzbereich im Jahresverlauf treffen, wenn sie das Unternehmen steuern.
S+PTool Box
VorträgeCockpitRatingPlanung
Vom Seminarwissen zur praktischen Anwendung.
01 · Direkt anwenden
S+P Tool Box
Dein Werkzeugkasten für die Unternehmenssteuerung.
Nutze die Seminarinhalte direkt, wenn du in der Geschäftsführung dein Unternehmen steuern willst.
Die Tool Box ist ohne Aufpreis im Seminarpreis enthalten
und unterstützt deine drei Werkzeuge: Management-Cockpit,
Rating-Simulation mit Branchenbenchmarks und
Liquiditäts- und Geschäftsplanung.
Vorträge als PDF:
Kennzahlen, Bilanzauswertung, Rating und
Liquiditätssteuerung kompakt zum Nachschlagen.
Management-Cockpit:
Rentabilitäts-KPIs, Key Risk Indicators und ESG-Kennzahlen
übersichtlich aufbereiten – mit Schwellenwerten und
Verantwortlichen.
Rating-Simulation mit Branchenbenchmarks:
Ausgewählte Ratingkennzahlen in einem Modell simulieren und mit
Branchenvergleichswerten einordnen, um Steuerungsmaßnahmen
abzuleiten. Die Simulation bildet kein verbindliches Rating
deiner Hausbank ab.
Liquiditäts- und Geschäftsplanung:
Leitfaden zur Erstellung von Geschäftsplänen und Vorlage
für die rollierende Liquiditätsvorschau mit Szenarien.
Dein Vorteil
Du beginnst mit konkreten Arbeitshilfen und passt sie
an deine Kennzahlen, deine Planung und deine
Berichtswege an.
Dein Update. Dein Austausch. Dein nächster Impuls.
Finanzierungsbedingungen, Berichtspflichten und Anforderungen
an die Geschäftsleitung ändern sich laufend. Mit S+P C.O.R.E.
ordnest du aktuelle Entwicklungen ein und diskutierst praktische
Umsetzungsfragen mit Fachverantwortlichen und Experten.
Mit deiner Buchung bist du unbefristet und kostenfrei dabei – mit einem
Update pro Quartal.
Aktuelle Einordnung:
Regulatorische Entwicklungen und ihre Bedeutung für
Organisation und Entscheidungen.
Praxisbezug:
Umsetzungsfragen aus Sicht von Geschäftsleitung und
Fachverantwortlichen diskutieren.
Erfahrungsaustausch:
Eigene Fragestellungen mit anderen S+P Bestandskunden
und Experten einordnen.
Programm und Anmeldung:
Die aktuellen Themen und Termine findest du im
S+P C.O.R.E.-Programm. Für jedes Update-Event ist
eine Anmeldung erforderlich.
Dein Vorteil
Du bleibst auch nach dem Seminar mit aktuellen
Steuerungsthemen und dem S+P Expertennetzwerk verbunden.
Bei jeder Buchung enthalten: unbefristet und kostenfrei, ein Update pro Quartal.
Zu jedem Update-Event meldest du dich kurz an – so können wir das Update
auf Teilnehmerzahl und Branchen abstimmen.
C
ComplianceAnforderungen in die Praxis übertragen.
O
OptimizationProzesse und Strukturen weiterentwickeln.
R
RegulatoryRegulatorische Entwicklungen einordnen.
E
ExchangeErfahrungen teilen und Fragen diskutieren.
S+P Certified
S+P Teilnahmezertifikat mit dokumentierten Inhalten
Zeig, was in dir steckt.
Nach dem Seminar B09 erhältst du dein digitales S+P Teilnahmezertifikat mit dokumentierten Inhalten und 6,0 Zeitstunden sowie das Digital Badge zur Seminarteilnahme. B09 ist zugleich Bestandteil der mehrteiligen Qualifizierung zum „Zertifizierten CFO“. Diesen Abschluss erhältst du nach Teilnahme an den dafür vorgesehenen Seminaren und bestandener Prüfung, nicht allein durch die Teilnahme an B09. Deinen jeweiligen Nachweis kannst du im LinkedIn-Profil, im Lebenslauf und gegenüber Aufsichtsgremium, Gesellschaftern und Geschäftspartnern verwenden.
S+P Teilnahmezertifikat mit Inhalt, Umfang und Stand
Digital Badge für Profil, Lebenslauf und Personalakte
6,0 Zeitstunden als Fortbildungsnachweis ausgewiesen
KPIs, KRIs und ESG-Kennzahlen, Bilanzauswertung, Branchenvergleich und Rating-Simulation.
Inhalte II
Liquidität · Cash Flow · KI
Rollierende Liquiditätsplanung, Krisenfrüherkennung mit URG-Kennzahlen und KI-gestützte Entscheidungsvorbereitung.
Stand
Dein Seminartag
Inhalte und regulatorisches Update nach dem Stand deines Termins.
Über den Referenten
Achim Schulz
Geschäftsführer der S+P Unternehmerforum & der S+P Compliance · Finanzsektor & Realwirtschaft
Achim Schulz kennt die Führungsebene aus eigener Verantwortung. Er bringt langjährige Erfahrung als Bankvorstand, Geschäftsführer und Interim-Manager in der Industrie mit.
Diese Doppelperspektive aus Finanzsektor und Realwirtschaft zeichnet ihn aus. Sie macht ihn zum gefragten Sparringspartner für CEO, COO, CRO und CFO.
Er versteht die komplexe Dynamik zwischen Geschäftsleitung, Aufsichtsrat und Gesellschaftern. Zudem weiß er genau, worauf es in kritischen Unternehmensphasen ankommt.
Praxisnah und auf Augenhöhe übersetzt er strategische sowie aufsichtsrechtliche Anforderungen. Das Ergebnis sind fundierte, verantwortungsvolle und nachvollziehbar vorbereitete Führungsentscheidungen.
Frage zu Termin, Rechnung oder Anmeldung für mehrere Personen?
Schreib uns – die Antwort kommt in der Regel am nächsten Werktag. Meldest du dich mit mindestens zwei Personen aus einem Unternehmen an, erhalten alle Teilnehmenden 10 % Nachlass; für einen ganzen Führungskreis ist eine Inhouse-Schulung meist wirtschaftlicher.
Hinweis zur Echtheit: Die Bewertungen werden von ProvenExpert und Trustpilot erhoben, geprüft und angezeigt. Wie die Portale sicherstellen, dass Bewertungen auf einer tatsächlichen Teilnahme beruhen, erläutern sie jeweils auf ihren Profilseiten.
Gut zu wissen
Häufig gefragt: Unternehmen steuern in der Geschäftsführung
Etwas offen geblieben? Schreib uns – Antwort in der Regel am nächsten Werktag.
Was ist der Schwerpunkt des Seminars?
Das Seminar zeigt dir an einem Tag, wie du in der Geschäftsführung dein Unternehmen mit Kennzahlen aktiv steuern kannst: die Ertragslage mit KPIs, KRIs und ESG-Kriterien, die Vermögens- und Finanzlage einschließlich Bankrating sowie Liquidität und Cash Flow. Dabei erarbeitest du drei Werkzeuge, die du direkt übernimmst: Management-Cockpit, Rating-Simulation mit Branchenbenchmarks und Liquiditäts- und Geschäftsplanung.
Für wen ist das Seminar geeignet, und brauche ich Vorkenntnisse?
Das Seminar richtet sich an Geschäftsführer:innen, Vorstände, Prokurist:innen, kaufmännische Leitungen und C-Level-Manager:innen, die in der Geschäftsführung ihr Unternehmen steuern und ein Update zur finanziellen Steuerung suchen. Spezifische Vorkenntnisse sind nicht erforderlich; die Inhalte sind für neu Verantwortliche ebenso ausgelegt wie für erfahrene Führungskräfte.
Wie läuft der Seminartag online ab?
Der Tag läuft von 09.15 bis 17.00 Uhr live online, mit 6,0 Zeitstunden Netto-Unterricht, zuzüglich Pausen. Block 1 behandelt die Ertragslage, Block 2 Vermögens- und Finanzlage und Rating, Block 3 Liquidität und Cash Flow; durch den Tag ziehen sich drei Praxisfälle. Für die Teilnahme genügen eine stabile Internetverbindung sowie ein Computer oder Tablet. Zugangsdaten und technische Hinweise erhältst du vor dem Seminar.
Welche regulatorischen Neuerungen werden eingeordnet?
Das Update behandelt fünf Themen: die EBA-Leitlinien zum Management von ESG-Risiken mit ihren unterschiedlichen Anwendungsterminen, die seit 27.07.2026 geänderte KI-Kompetenzpflicht nach Art 4 KI-Verordnung, die E-Rechnung zwischen Zustimmungsprinzip, Pflicht gegenüber dem Bund und ViDA, den EU-Neuzuschnitt der CSRD einschließlich des freiwilligen Standards und der Datenobergrenze nach der Delegierten VO (EU) 2026/1560 sowie den Ausblick auf die RL (EU) 2026/799 zum Insolvenzrecht. Wir unterscheiden bereits anwendbare Anforderungen, künftig anwendbare Regelungen und noch erforderliche nationale Umsetzungsschritte. Im Insolvenzrecht bleiben die Antragspflicht nach § 69 IO und die Haftung für Zahlungen nach Eintritt der Insolvenzreife maßgeblich. Die Einordnung erfolgt nach dem Stand des jeweiligen Seminartags.
Was kostet das Seminar, und welche Leistungen sind enthalten?
Das Seminar kostet 930 € zzgl. gesetzlicher MwSt. Enthalten sind die S+P Tool Box mit Vorträgen als PDF, Management-Cockpit, Geschäftsplanungs- und Rating-Tool sowie Branchenvergleichskennzahlen, das S+P Teilnahmezertifikat mit dokumentierten Inhalten und das Digital Badge. Dazu kommt S+P C.O.R.E. – unbefristet und kostenfrei, mit einem Update pro Quartal. Meldest du dich mit mindestens zwei Personen aus einem Unternehmen an, erhalten alle Teilnehmenden 10 % Nachlass.
Wie melde ich mich an?
Die Anmeldung erfolgt über die Terminauswahl auf dieser Seite: Termin wählen, Anmeldung ausfüllen – um die weitere Abwicklung kümmert sich unser Team. Zu den einzelnen C.O.R.E. Update-Events meldest du dich jeweils kurz an. Möchtest du mehrere Führungskräfte schulen, ist eine Inhouse-Schulung oft wirtschaftlicher.
Nächster Schritt
Mit Kennzahlen das Unternehmen steuern und als Geschäftsführung die Liquidität mit Plan sichern.
Melde dich jetzt an und nimm Management-Cockpit, Rating-Simulation und Liquiditäts- und Geschäftsplanung direkt in deinen Führungsalltag mit, um in der Geschäftsführung dein Unternehmen zu steuern.
1 Seminartag live online, 09.15 bis 17.00 Uhr
6,0 Zeitstunden mit S+P Teilnahmezertifikat
Digital Badge für Profil und Lebenslauf
Tool Box und unbefristet kostenfreies C.O.R.E. Update
Wir verwenden Cookies und ähnliche Technologien, um Ihre Erfahrung auf unserer Website zu verbessern.
Weitere Informationen in unserer Datenschutzerklärung.